결론부터 씁니다. Fluence와 EVE Energy의 206GWh 셀 공급 프레임워크 계약은 한 통합사업자가 “미국용”과 “미국 외용” 공급망을 명확히 둘로 나눴다는 신호로 읽는 것이 정확합니다. 같은 주에 Fluence는 미국 공장의 생산 지연으로 회계연도 매출 전망을 6억 달러 낮췄고, 병목은 셀이 아니라 열관리 장치 용접 공정이었습니다. 설비 관점의 교훈은 셀 조달처를 이원화하는 것보다, 셀 이외의 BOP(Balance of Plant) 부품 생산 능력이 납기를 결정한다는 점입니다. 셀 공급 계약이 아무리 커도 열관리 장치와 외함이 하루에 몇 대 나오느냐가 실제 인도량을 정합니다.
이번에 보도된 사실
Energy-Storage.News는 9월 21일 Fluence와 중국 리튬이온 배터리 제조사 EVE Energy가 2027~2031년 206GWh 규모의 배터리 공급 프레임워크 계약을 맺었다고 보도했습니다. 2027년분 16GWh는 확정 물량이고, 2028~2031년분 190GWh는 예약 물량입니다. 매체는 이를 동종 계약 가운데 최대 규모 중 하나로 소개했습니다. EVE Energy는 BESS 셀 공급 상위 3개사에 드는 업체로, 생산은 주로 중국에서 하며 중국 외 공장은 현재까지 전기차 시장용이라고 기사는 설명합니다.
Fluence는 17개 지역에서 사업을 하고 배치 물량의 약 절반이 미국에 있습니다. 기사는 Fluence가 미국 프로젝트에 대해 FEOC(우려 외국 기업) 요건을 완전히 충족하는 공급망을 추구해 왔다는 점을 들어, 이번 계약은 미국 외 프로젝트를 대상으로 하는 것으로 보인다고 적었습니다. 발표 후 EVE Energy 주가는 6~7% 올랐고, EVE는 실적 영향은 아직 추정할 수 없다고 밝혔습니다.
같은 매체는 9월 17일 Fluence의 2026 회계연도(9월 30일 종료) 전망 하향을 보도했습니다. 매출 전망은 8월의 29억~31억 달러에서 약 24억 달러로, 조정 EBITDA는 약 1000만 달러 손실에서 약 2억 달러 손실로 낮아졌습니다. 줄리안 네브레다 CEO는 매출 부족분의 약 80%가 미국 생산 문제에서 왔다고 설명했습니다.
매출 감소 6억 달러의 분해
| 원인 | 금액(보도) | 설비 관점 해석 |
|---|---|---|
| 생산 지연 | 4억5000만 달러 | 공정 능력 미달 |
| 지연 인도 위약금 | 약 6500만 달러 | 납기 조항 비용화 |
| 물류 문제 | 약 8500만 달러 | 현장 반입 일정 차질 |
| 합계 | 약 6억 달러 | 회계연도 매출 감소분 |
세 항목을 합하면 6억 달러로 보도된 감소분과 맞습니다. 여기서 주목할 줄은 위약금입니다. 공장 병목이 생산 지연에서 끝나지 않고 계약상 비용으로 바로 전환됐다는 뜻이며, EPC·통합 계약에서 납기 조항이 공급망 리스크를 그대로 통합사업자에게 되돌려 준다는 점을 보여 줍니다.
병목은 셀이 아니라 열관리 장치였다
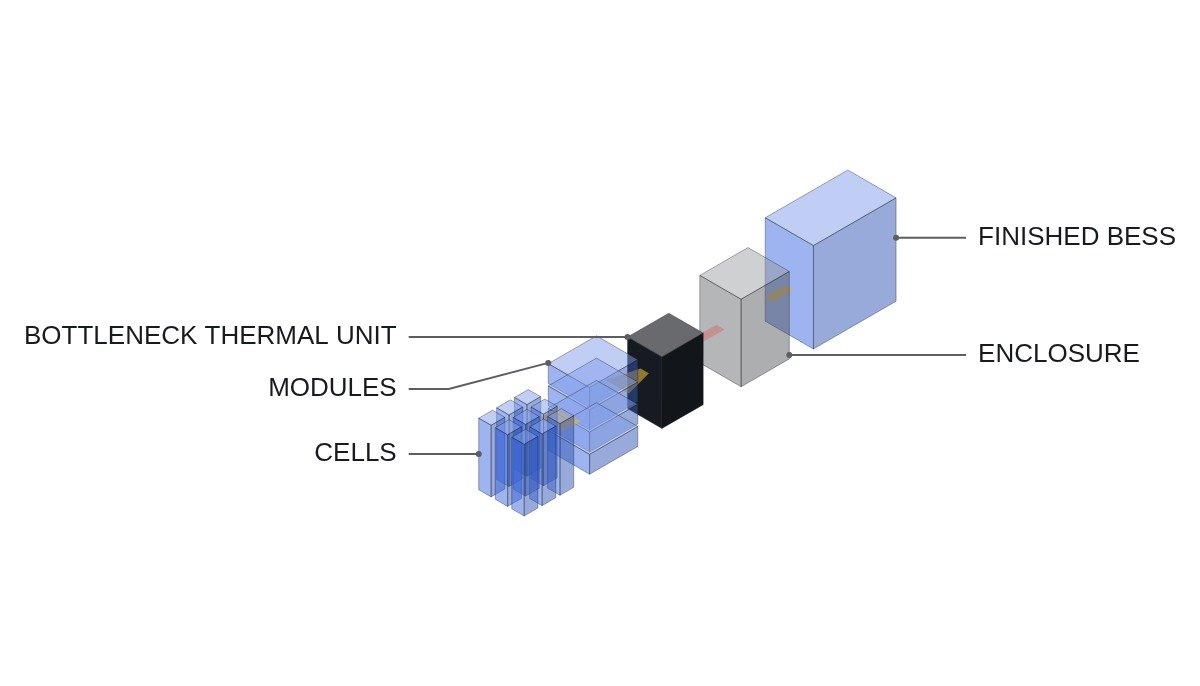
보도에 따르면 2025년 8월 가동한 휴스턴 열관리 시스템 공장은 하루 11대 생산을 목표로 했지만 초기에는 하루 1대에도 못 미쳤습니다. 자동 용접 불량과 숙련 인력 부족이 원인으로 꼽혔고, Fluence는 하청업체 지원을 받아 수동 용접으로 전환한 뒤 현재 하루 평균 3대 수준까지 끌어올렸습니다. 유타에서는 2024년부터 배터리 모듈을, 애리조나에서는 2025년 중반부터 BESS 외함을 생산하고 있으며, 셀은 테네시 소재 공장에서 조달합니다.
목표 대비 현재 생산 속도를 계산하면 3 ÷ 11 ≈ 27%입니다. 컨테이너형 BESS 한 대에 열관리 장치 한 대가 들어간다고 가정하면, 셀과 모듈이 충분해도 출하 가능한 완성품은 열관리 장치 수에 묶입니다. 이 가정은 제품 구성에 따라 달라지므로 확인이 필요합니다.
유리한 자리 · 불리한 자리
현재 조건
미국 시장은 관세, IRA 인센티브, FEOC 제한, 최근의 인버터·변압기 수입 제한이 겹치면서 현지 생산이 사실상 전제 조건이 됐다고 기사는 설명합니다. 반면 미국 외 시장은 가격 경쟁이 우선이고, 중국산 셀을 쓰는 데 제도적 제약이 상대적으로 작습니다.
공급망 이원화 후 변화
통합사업자는 미국에는 현지 조달 트랙을, 그 외 지역에는 중국 셀 트랙을 운영하게 됩니다. 셀 가격과 물량 안정성은 미국 외 트랙에서 확보되고, 미국 트랙은 정책 적격성을 얻는 대신 공장 가동률 리스크를 떠안습니다.
연결 논리
두 트랙은 셀 화학이 같아도 셀 제조사와 폼팩터가 다르면 BMS 파라미터, 열관리 설계, 화재 시험 결과를 각각 따로 확보해야 합니다. 같은 브랜드 제품이라도 현장 엔지니어가 받는 설비는 두 종류가 됩니다.
| 항목 | 미국 트랙 | 미국 외 트랙 |
|---|---|---|
| 셀 조달 | 미국 내 셀 공장 | EVE Energy(중국 생산) |
| 제도 요건 | FEOC·현지 조달 | 상대적으로 완화 |
| 주요 리스크 | 공장 가동률·숙련 인력 | 정책 변화·물류 |
| 물량 확정성 | 공장 수율에 종속 | 2027년 16GWh 확정 |
이 표의 결론은 두 트랙의 리스크가 서로 다른 곳에 있다는 것입니다. 미국 트랙은 “만들 수 있는가”가, 미국 외 트랙은 “들여올 수 있는가”가 리스크이며, 발주처는 자기 프로젝트가 어느 트랙에 배정되는지부터 확인해야 합니다.
발주처·운영사의 확인 항목
- 트랙 확인: 공급받는 시스템의 셀 제조사와 생산지를 계약서 기술 사양에 명시하게 합니다.
- 시험 성적서 매칭: 화재 확산 시험 성적서가 실제 납품되는 셀·모듈 조합으로 수행된 것인지 확인합니다. 셀 공급처가 바뀌면 성적서도 바뀌어야 합니다.
- BMS 파라미터: 전압 상·하한, 온도 경보, 밸런싱 설정이 셀 제조사 데이터시트와 일치하는지 시운전 전에 대조합니다.
- BOP 납기: 셀 납기뿐 아니라 열관리 장치, 외함, PCS의 공장별 생산 능력과 납기를 별도로 확인합니다.
- 위약금 구조: 공급사 지연이 통합사업자를 거쳐 발주처 일정에 어떻게 반영되는지, 상업운전 지연 시 책임 배분을 확인합니다.
경계 조건
공급망 이원화가 유리하다는 판단은 다음 조건에서 뒤집힙니다. 첫째, 미국 외 시장에서도 중국산 셀에 대한 제한이 도입되는 경우입니다. 그러면 예약 물량 190GWh의 실행 여부가 불확실해집니다. 둘째, 미국 공장의 수율이 목표 수준에 도달해 원가가 내려오는 경우입니다. 이때는 두 트랙을 유지하는 관리 비용이 오히려 부담이 됩니다. 셋째, 프레임워크 계약의 예약 물량이 가격 재협상 조건에 묶여 있는 경우입니다. 계약 세부 조건은 보도에 공개되지 않았으므로 확인 필요 항목입니다.
단일 선택 기준은 이렇게 잡습니다. BESS 공급 계약을 평가할 때는 셀 확정 물량(GWh)보다 열관리 장치·외함 등 BOP의 일일 생산 능력이 계약 납기를 충족하는지를 먼저 확인합니다.
참고 자료
- Energy-Storage.News, “Fluence and Eve Energy agree 206GWh battery supply deal”, 2026-09-21, https://www.energy-storage.news/fluence-and-eve-energy-agree-206gwh-battery-supply-deal/
- Energy-Storage.News, “Fluence cuts 2026 revenue & EBITDA guidance as US production delays bite”, 2026-09-17, https://www.energy-storage.news/fluence-cuts-2026-revenue-ebitda-guidance-as-us-production-delays-bite/