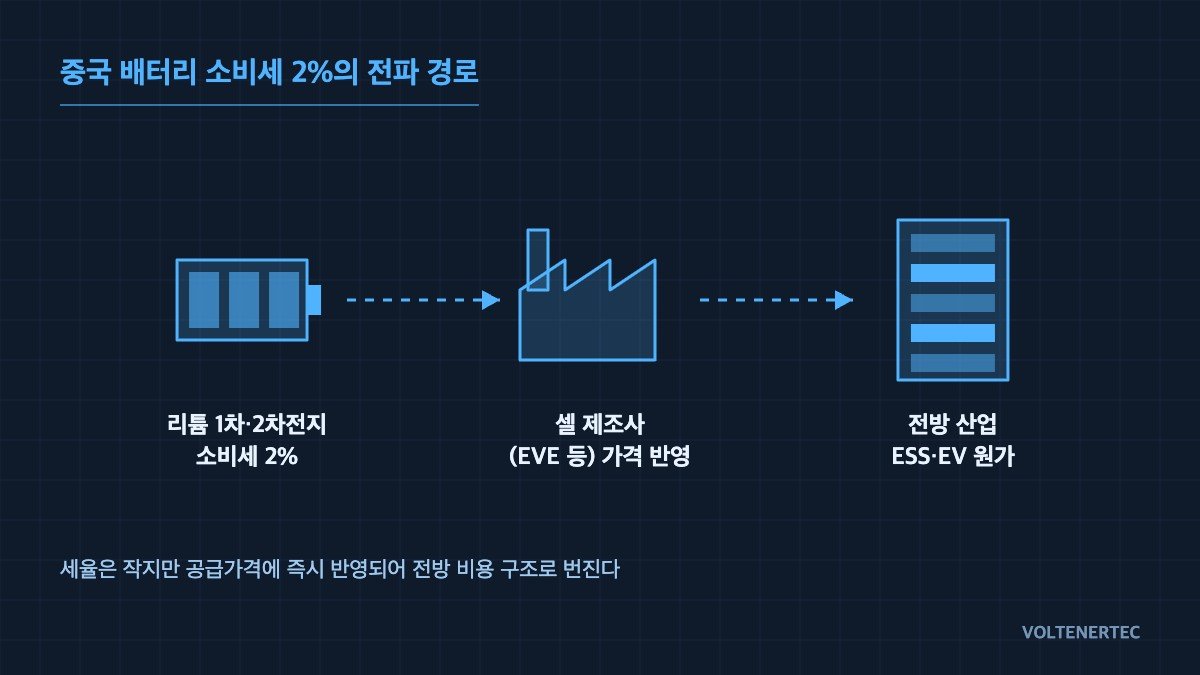
9월부터 중국은 리튬 1차전지·리튬이온 이차전지에 2% 소비세를 부과한다. EVE에너지는 곧바로 공급가격에 반영하기로 했다 — 세율은 작지만 전방 산업 비용 구조에 영향을 줄 수 있는 조건이 걸려 있다.
현재 조건: 리튬 1차전지·이차전지는 그동안 별도 소비세 없이 공급돼 왔다.
적용 후 변화: 9월 1일부터 세전 공급가격에 2% 소비세가 추가되며, 내년 9월부터는 4%로 인상된다. 나트륨이온전지·전고체전지는 2028년 말까지 면제된다.
연결 논리: 소비자용 배터리뿐 아니라 동력 배터리·ESS 배터리 고객도 정책 영향을 받을 수 있어, 세금 부담이 전기차·ESS 등 전방 산업으로 확산될 가능성이 있다.
적용 대상 비교
| 배터리 유형 | 소비세 적용 |
|---|---|
| 리튬 1차전지·리튬이온 이차전지 | 2026-09부터 2%(2027-09 4%) |
| 나트륨이온전지·전고체전지 | 2028년 말까지 면제 |
이 표가 말하는 것: 면제 대상 설계는 사실상 차세대 배터리 전환을 유도하는 정책 장치다 — 세율 차이가 기술 전환의 유인으로 작용할 수 있다.
ESS 비용 구조에서 세금이 걸리는 자리
전력 시스템 엔지니어에게 중요한 것은 세금 자체가 아니라 프로젝트 예산의 어느 줄이 그것을 흡수하느냐다. ESS에서 배터리는 여러 비용 덩어리 중 하나다. PCS, 변압기, 개폐장치, 외함, 공조, 소화 설비, EMS는 각각 따로 조달되고 이번 세금의 대상이 아니다. 세금은 배터리 공급가격에 붙으므로, 전체 시스템에 대한 영향은 총액 중 배터리 비중만큼 희석된다.
희석 정도는 프로젝트 유형에 따라 다르다. 저장 에너지에 비해 전력변환 설비가 큰 단주기 ESS에서는 배터리 비중이 작다. 같은 PCS 정격 위에 훨씬 많은 에너지가 올라가는 장주기 ESS에서는 배터리 비중이 커지고 배터리 한정 세금에 대한 노출도 커진다. 같은 2%라도 주파수 조정용 프로젝트와 수 시간 이동용 프로젝트에 같은 의미가 아니다.
내년 9월의 4% 인상은 세율 자체보다 조달 시점 문제로 더 중요하다. 2% 구간 안에 공급 계약·인도·정산을 마치는 프로젝트와, 배터리 인도가 내년 9월 이후로 밀리는 프로젝트는 원가 기준이 다르다. 인도 일정이 공정 변수가 아니라 원가 변수가 된다.
누가 흡수하는가 — 정성 비교
| 위치 | 전가 능력 | 주요 노출 |
|---|---|---|
| 셀 제조사, 공급 타이트 | 높음 | 단기적으로 적음 |
| 셀 제조사, 공급 과잉 | 낮음 | 마진 또는 점유율 |
| ESS 통합사, 고정가 EPC | 계약 후 낮음 | 인도가 4% 구간으로 밀림 |
| ESS 통합사, 가격조정 계약 | 중간 | 발주처와의 협상 |
| 프로젝트 소유주 | 없음(체인 끝) | kWh당 설비비 상승 |
시사점: 세금은 셀 제조사에서 멈추지 않는다. 공급사가 전가할 수 있으면 통합사로 넘어가고, 통합사가 고정가에 묶여 있으면 통합사의 마진 문제가 되며, 그렇지 않으면 소유주의 설비비로 끝난다. 누가 내는지는 세율이 아니라 계약 구조가 정한다.
조달 시 확인할 항목
- 배터리 공급 견적이 세전인지 세포함인지, 견적 발행이 9월 1일 이전인지 이후인지 확인한다.
- 배터리 인도일을 내년 9월 4% 인상 시점과 대조하고, 일정 지연 시 인도가 그 선을 넘어가는지 확인한다.
- 공급 계약에 세제 변경분을 구매자에게 전가하는 조항이 있는지 확인한다.
- 조달 화학계를 확인한다. 나트륨이온·전고체 제품은 2028년 말까지 면제 대상이고, 리튬이온 제품은 아니다.
- 배터리 비중을 나머지 시스템 예산과 분리해, 세금 영향을 전체 사업비가 아니라 올바른 기준 위에서 계산한다.
통합사 입장의 원가 변동 관리
통합사가 쓸 수 있는 수단은 견적 구조다. 배터리 랙 단가와 PCS·BOP 단가를 분리 견적받으면, 세제 변경에 따른 가격조정 조항을 배터리 줄에만 걸 수 있어 발주처 협상 범위가 좁고 명확해진다. 총액 단일 견적이면 세금 변동이 전체 계약 재협상으로 번진다. 견적 요청서 단계에서 배터리 줄의 세전 단가와 세액을 별도 행으로 적도록 요구해 두면 이후 정산 근거가 분명해진다.
운영 단계도 본다. 장기 운영 중 용량 유지를 위한 증설용 셀 구매 역시 같은 세금 대상이 될 수 있다. 내년 9월 이후의 증설 구매는 인상된 세율 기준이 되므로, 증설 계획이 있는 프로젝트는 설비비뿐 아니라 운영비 모델에도 세금을 반영했는지 확인 필요 항목으로 둔다.
경계 조건
경계 조건: EVE에너지는 현재 주문량이 생산능력을 웃돌아 2% 수준의 가격 조정이 주문 감소로 이어질 가능성은 크지 않다고 밝혔다. 즉 공급이 타이트한 기업은 세금을 가격에 쉽게 전가할 수 있지만, 공급 과잉 상태의 기업에는 같은 조치가 점유율 하락으로 이어질 수 있다.
면제 유인에도 한계가 있다. 나트륨이온·전고체 제품이 이미 프로젝트의 기술 요건을 충족하는 경우에만 구매자의 선택을 바꾼다. 세율 차이가 부적합한 화학계를 적합하게 만들지는 않는다.
단일 판단 기준: 특정 기업에 대한 영향을 가르는 것은 그 기업의 공급이 세금을 전가할 수 있을 만큼 타이트한가 하나다.